
Miles & More Business Kreditkarte – doppelt so viele Meilen für Selbstständige
Von Marco Zachskorn · Stand: September 2026
Die Miles & More Business Kreditkarten sind das am meisten unterschätzte Angebot der ganzen Kartenfamilie. Blue Business und Gold Business kosten dasselbe wie die Privatkarten – sammeln aber 1 Meile pro Euro statt pro 2 Euro. Wer seine Betriebsausgaben über die Karte laufen lässt, verdoppelt sein Sammeltempo, ohne einen Cent mehr zu zahlen. Dazu kommt: Der Kartenpreis ist eine Betriebsausgabe.
Ich habe 15 Jahre in der Finanzbranche gearbeitet und bin selbst selbstständig. Hier erkläre ich dir, warum die Business-Varianten für Selbstständige fast immer die bessere Wahl sind – und welche Einschränkung bei der Gold Business fast alle übersehen.
Passt die Business-Karte zu dir? Ein Beispiel: Nadine, 38, freiberufliche Beraterin, 3.000 Euro Betriebsausgaben im Monat – Software, Bahntickets, Hotels bei Kundenterminen, Büromaterial. Mit der Privatkarte wären das 18.000 Meilen im Jahr, mit der Business-Karte 36.000. Nach zwei Jahren hat sie 72.000 Meilen – ein großer Schritt Richtung Business-Class-Prämienflug. Den Kartenpreis setzt sie als Betriebsausgabe ab. Für dieses Profil ist die Business-Karte ein Selbstläufer. Wer als Selbstständiger kaum Betriebsausgaben über Karte abwickelt oder die Karte vor allem privat nutzen will, hat dieses Profil nicht.
Die Basisdaten & Miles & More Business Kreditkarte Kosten
Bevor wir in die Details gehen, hier die wichtigsten harten Fakten zu beiden Karten auf einen Blick:
Herausgeber: Deutsche Bank AG (seit Oktober 2025, davor DKB), Mastercard
Wer sie bekommt: Selbstständige und Freiberufler
Miles & More Blue Business Kosten: 5,50 € im Monat (66 € im Jahr)
Miles & More Gold Business Kosten: 11,50 € im Monat (138 € im Jahr)
Meilen sammeln: 1 Meile pro 1 € Kartenumsatz – bei beiden Karten
Meilenschutz: Ja, bei beiden – alle Meilen ab Kartenausstellung unbegrenzt gültig
Versicherungen: Nur Gold Business – Reiserücktritt/-abbruch, Auslandsreisekranken inkl. Rücktransport, Mietwagen-Zusatz, 24-h-Assistance, Telemedizin, ausschließlich für Geschäftsreisen
Auslandseinsatzentgelt: 1,95 % bei Fremdwährung
Bargeld: 2 %, mind. 5 € pro Abhebung
Rückzahlung: Vollabbuchung vom Geschäftskonto – keine Teilzahlung bei Business-Karten
Leistungspakete: entsprechen laut Deutscher Bank der jeweiligen Privatkarte – Details zur Blue und zur Gold
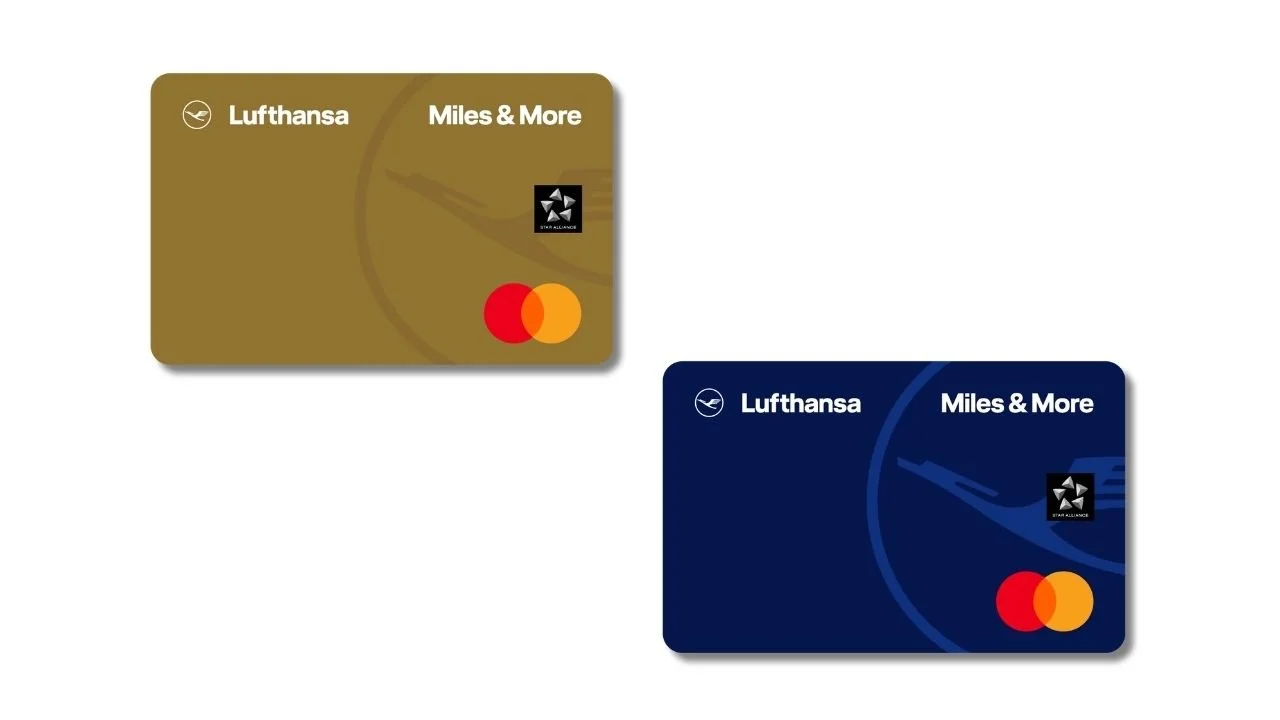
Die Gold und Blue Kreditkarten gibt es in der Business Variante
Aktuelle Aktionen:
Willkommensbonus bei Antrag bis 31.12.2026: Blue Business 1.000 Meilen + 40 Points (doppelt so viel wie die private Blue), Gold Business 4.000 Meilen + 40 Points – jeweils für Neukunden ohne Deutsche-Bank-Miles-&-More-Karte in den letzten 12 Monaten, mindestens 12 Monate Laufzeit
Blue Business: bei Antrag bis 30.09.2026 zwölf Monate ohne Kartenpreis, danach 5,50 € monatlich
Fast Lane: Inhaber einer Gold Business können bis 30.09.2026 den Frequent Traveller Status für 650 € oder 80.000 Meilen kaufen, gültig bis Ende Februar 2027 – Einordnung im Beitrag Miles & More Frequent Traveller Status kaufen
Kommen wir zum wichtigsten Teil: Was hast du konkret davon?
Doppelte Sammelrate zum selben Preis. 1 Meile pro Euro statt pro 2 Euro. Das ist kein Bonus und keine Aktion, sondern die Standardkondition. Bei 2.000 Euro Betriebsausgaben im Monat sind das 24.000 Meilen im Jahr statt 12.000. Kein anderer Unterschied in der Miles & More Familie ist so groß.
Der Kartenpreis ist eine Betriebsausgabe. 66 oder 138 Euro im Jahr laufen über die Firma und mindern den Gewinn. Je nach Steuersatz kostet dich die Gold Business damit netto spürbar weniger als die private Gold – mehr dazu in Sektion 7.
Privat genutzte Meilen sind pauschal versteuert. Meilen aus dem Miles & More Programm, die dienstlich gesammelt und für private Prämien verwendet werden, versteuert Lufthansa pauschal nach § 37a EStG. Du musst den geldwerten Vorteil also nicht selbst erklären – ein Punkt, der bei der Nutzung der Privatkarte für Betriebsausgaben so nicht sauber geregelt ist.
Meilenschutz bei beiden Karten. Wie bei den Privatkarten Blue und Gold verfallen deine Meilen nicht, solange die Karte läuft. Für Selbstständige, die über Jahre auf einen großen Prämienflug sammeln, der entscheidende Punkt.
Miles & More Business Kreditkarte Vorteile: Warum Selbstständige hier gewinnen

Dank Meilenschutz hast du mehr Zeit auf einen Flug zu sparen
Saubere Trennung von privat und geschäftlich. Die Karte wird vom Geschäftskonto abgebucht, alle Umsätze landen in einer Abrechnung. Das erleichtert die Buchhaltung – besonders in Kombination mit einem Geschäftskonto, das Belege automatisch zuordnet.
Höherer Willkommensbonus bei der Blue Business. 1.000 Meilen statt 500 wie bei der privaten Blue.
Keine Teilzahlung. Was auf der Privatseite bei der MyFlex eine Falle ist, gibt es bei den Business-Karten gar nicht. Der volle Saldo wird abgebucht, Zinsen entstehen nicht. Für eine Geschäftskarte genau richtig.
Mitarbeiter mitversichert (Gold Business). Bei Geschäftsreisen sind bis zu vier Angestellte, die mit dir reisen, in Reiserücktritt, Reiseabbruch und Krankenversicherung eingeschlossen.
Miles & More Business Kreditkarte Nachteile: Hier musst du aufpassen
Keine Karte ist perfekt. Bei den Business-Karten gibt es einen Fallstrick, der teurer werden kann als alle anderen zusammen.
Die Versicherungen der Gold Business gelten nur für Geschäftsreisen. Das ist der Punkt, den fast alle übersehen. Der Familienurlaub, der Städtetrip mit dem Partner, der Mietwagen im Sommerurlaub – nichts davon ist über die Gold Business versichert. Im Schadenfall musst du die geschäftliche Veranlassung nachweisen, etwa mit einer Terminbestätigung. Wer die Versicherungen auch privat nutzen will, braucht die private Gold. Oder beide.
Nur für Selbstständige und Freiberufler. Angestellte bekommen die Business-Karten nicht. Ob ein Nebengewerbe reicht, entscheidet die Bank im Einzelfall – vor dem Antrag klären.
Auslandseinsatzentgelt von 1,95 %. Wie bei der ganzen Familie. Für Geschäftsreisen außerhalb der Eurozone brauchst du eine zweite Karte, die keine Gebühr verlangt – sonst frisst das Entgelt einen Teil des Meilenvorteils wieder auf.
Bargeld ist teuer. 2 %, mindestens 5 Euro pro Abhebung. Betriebliche Barauslagen laufen besser über das Geschäftskonto.
Doppelte Sammelrate bringt nur etwas, wenn du wirklich Betriebsausgaben über die Karte laufen lässt. Wer seine Lieferanten per Überweisung bezahlt und die Karte nur für gelegentliche Bahntickets nutzt, sammelt auch mit der doppelten Rate wenig. Rechne vorher, welchen Anteil deiner Ausgaben du tatsächlich per Karte abwickeln kannst.
💡 Marcos Tipp: Wenn du regelmäßig privat reist und dafür Versicherungsschutz willst, rechne die Kombination durch: Blue Business fürs betriebliche Sammeln mit doppelter Rate, private Gold für die Reiseversicherungen. Das kostet zusammen 17 Euro im Monat – und deckt beide Welten sauber ab. Wer nur geschäftlich reist, braucht das nicht: Dann reicht die Gold Business allein.
Miles & More Gold Business Versicherung: Dasselbe Paket, aber nur geschäftlich
Die Gold Business hat dasselbe Versicherungspaket wie die private Gold – Reiserücktritt und Reiseabbruch bis 5.000 Euro, Auslandsreisekrankenversicherung ohne Summenbegrenzung, Mietwagen-Zusatzversicherung bis 75.000 Euro, 24-h-Assistance und Telemedizin. Versicherer ist die AWP P&C S.A. (Allianz Partners). Die Selbstbeteiligungen, Ausschlüsse und Fristen erkläre ich ausführlich auf der Seite zur Miles & More Gold Kreditkarte – die gelten hier eins zu eins. Was bei der Business-Variante anders ist:
Nur geschäftlich veranlasste Reisen. Der Versicherungsschutz besteht ausschließlich für Geschäftsreisen. Eine Reise, die private und geschäftliche Anlässe mischt, ist für die Business-Karte keine Geschäftsreise. Im Schadenfall verlangt der Versicherer einen Nachweis, zum Beispiel eine Termin- oder Auftragsbestätigung.
Versicherte Personen: du und bis zu vier Angestellte. Mitversichert sind Angestellte deiner Firma, die mit dir reisen – insgesamt maximal fünf Personen inklusive Karteninhaber. Familienangehörige sind bei der Business-Karte nicht mitversichert, auch nicht auf einer Geschäftsreise.
Karteneinsatz-Pflicht wie bei der Privatkarte. Reiserücktritt, Reiseabbruch und Mietwagen greifen nur, wenn die Reise vollständig mit der Business-Karte bezahlt wurde. Die Krankenversicherung gilt ohne Karteneinsatz – aber eben nur auf Geschäftsreisen.

Dein Business Class Flug ist nur auf Dienstreisen abgesichert
Marcos Einschätzung: Für reine Geschäftsreisende ist das Paket stark – die unbegrenzte Auslandskrankenversicherung mit Rücktransport allein rechtfertigt bei regelmäßigen Auslandsterminen den Aufpreis zur Blue Business. Wer die Karte aber wegen der Versicherungen auch für den Urlaub abschließt, kauft die falsche Karte.
Miles & More Business Kreditkarte steuerlich absetzen: Was geht, was nicht
Der Kartenpreis der Business-Karte ist eine Betriebsausgabe. Das klingt nach einem Nebensatz, verschiebt aber die Rechnung: Die 138 Euro der Gold Business mindern deinen Gewinn, und je nach persönlichem Steuersatz bleiben davon netto deutlich weniger an dir hängen. Das ist der Grund, warum sich die Gold Business für Selbstständige leichter lohnt als die private Gold für Angestellte – vorausgesetzt, du nutzt die Versicherungen tatsächlich, und zwar geschäftlich.
Was klar ist:
Der monatliche Kartenpreis ist als Betriebsausgabe absetzbar, solange die Karte betrieblich genutzt wird.
Die Umsätze auf der Karte sind ganz normale Betriebsausgaben, die du ohnehin buchst – die Karte ändert daran nichts, sie bündelt sie nur.
Die Abrechnung läuft über das Geschäftskonto. In Kombination mit einem Konto, das Belege automatisch zuordnet, spart das bei der Buchhaltung echte Zeit – welche Konten das gut können, steht in meinem Geschäftskonto-Ratgeber.
Was mit den Meilen ist:
Privat genutzte Meilen sind bereits versteuert. Die naheliegende Sorge – „Wenn ich Meilen aus Betriebsausgaben privat verfliege, ist das ein geldwerter Vorteil, den ich erklären muss" – erledigt Miles & More selbst: Für Teilnehmer mit Wohnsitz in Deutschland übernimmt Lufthansa die Pauschalbesteuerung nach § 37a EStG für dienstlich gesammelte Meilen, die für private Prämien verwendet werden. Du kannst den Prämienflug also privat nutzen, ohne ihn in deiner Steuererklärung anzugeben. Das ist ein echter Vorteil der Business-Karte: Wer stattdessen Betriebsausgaben über eine Privatkarte laufen lässt, hat diese saubere Trennung nicht.
Was du trotzdem beachten solltest:
Gemischte Nutzung. Wer die Business-Karte auch für private Ausgaben nutzt, verwässert die Betriebsausgabe und macht sich die Buchhaltung schwer. Privat bleibt privat – dafür gibt es die Privatkarten.
Im Zweifel den Steuerberater fragen. Die Grundregeln oben gelten allgemein; wie sie in deiner Rechtsform und Buchführung konkret umgesetzt werden, klärt dein Steuerberater. Ich gebe hier keine Steuerberatung.
Blue Business oder Gold Business?
Die Entscheidung ist dieselbe wie bei den Privatkarten, nur mit verschobenem Preis:
Blue Business, wenn du die doppelte Sammelrate und den Meilenschutz willst, aber selten geschäftlich reist oder deine Reiseversicherungen anderweitig hast. 66 Euro im Jahr, absetzbar.
Gold Business, wenn du regelmäßig geschäftlich unterwegs bist – vor allem mit Mietwagen oder außerhalb der EU – und die Reise mit der Karte bezahlst. 138 Euro im Jahr, absetzbar, und die Versicherungen ersetzen separate Policen für dich und mitreisende Mitarbeiter.
Marcos Einschätzung: Für die meisten Selbstständigen, die ich kenne, ist die Blue Business der Standard: doppelte Rate, Meilenschutz, kleiner Preis. Die Gold Business lohnt sich ab dem Moment, in dem du mehrmals im Jahr geschäftlich fliegst oder Mietwagen nimmst – dann ist sie durch die Absetzbarkeit sogar günstiger als die private Gold, bei gleichem Paket. Nur eben: nur geschäftlich.
Ich nutze die Miles & More Business Karten nicht selbst – ich sammle vor allem in anderen Programmen. Aber ich bin selbst selbstständig, kenne die Karten aus meinem Umfeld und aus den Fragen, die mich über YouTube erreichen.
Und dort tauchen zwei Fragen immer wieder auf: Was unterscheidet die Business-Karte eigentlich von der privaten – außer dem Namen? Und muss ich die Meilen versteuern, wenn ich sie privat verfliege? Die Antworten sind kurz: doppelte Sammelrate und Absetzbarkeit des Kartenpreises – und nein, die Pauschalversteuerung übernimmt Lufthansa. Beides spricht für die Business-Karte, beides fehlt bei der Privatkarte für Betriebsausgaben.
Miles & More Business Kreditkarte Erfahrungen & mein Fazit

Den privaten Karten fehlt die Pauschalversteuerung
Ja, die Business-Karten lohnen sich – für Selbstständige und Freiberufler, die einen relevanten Teil ihrer Betriebsausgaben per Karte abwickeln. Die doppelte Sammelrate zum selben Preis ist das stärkste Argument in der gesamten Miles & More Kartenfamilie, und die Absetzbarkeit des Kartenpreises macht die Rechnung noch besser.
Das Hauptargument ist die Kombination: 1 Meile pro Euro, Meilenschutz, Betriebsausgabe, pauschal versteuerte Meilen. Wer 2.000 Euro im Monat betrieblich über die Karte laufen lässt, hat nach zwei Jahren fast 50.000 Meilen – ohne dass eine davon verfällt.
Mein wichtigster Vorbehalt: Die Versicherungen der Gold Business gelten nur für Geschäftsreisen. Wer das übersieht und im Urlaub auf den Schutz vertraut, steht im Schadenfall ohne da.
💡 Marcos Tipp
Die Business-Karte entfaltet ihren Wert erst mit dem richtigen Geschäftskonto dahinter: eins, das die Kartenabrechnung automatisch verbucht und Belege zuordnet. Welche Konten das gut können, steht in meinem Geschäftskonto-Ratgeber.
Die Privatkarten und ihre Unterschiede findest du auf meiner Übersicht der Miles & More Kreditkarten, meine konkrete Empfehlung auf der Empfehlungsseite. Und wie du die gesammelten Meilen am besten einsetzt, steht im Ratgeber Meilen einlösen.

Über den Autor
Marco Zachskorn ist ehemaliger Bankfilialleiter, M.Sc. Business Administration und zertifizierter Coach. Nach 15 Jahren in der Finanzbranche – unter anderem als Geschäftsstellenleiter einer Bank und Führungskraft im Vertrieb – erklärt er heute, wie das Finanzsystem wirklich funktioniert: verständlich, ehrlich und ohne versteckte Agenda. Auf seinem YouTube-Kanal zeigt er, wie du bei Konten, Kreditkarten und Meilen das Beste für dich rausholst.