
Miles & More Blue Kreditkarte – die Versicherung gegen den Meilenverfall
Von Marco Zachskorn · Stand: September 2026
Die Miles & More Blue Kreditkarte kostet 5,50 Euro im Monat und macht im Kern eine einzige Sache, die zählt: Sie schützt deine Prämienmeilen vor dem Verfall. Versicherungen hat sie keine, die Sammelrate ist dieselbe wie bei der Gold und der MyFlex. Ich habe 15 Jahre in der Finanzbranche gearbeitet und sammle selbst bei Miles & More. Hier erkläre ich dir, warum dieser eine Vorteil für viele Sammler 66 Euro im Jahr wert ist – und für wen die Blue trotzdem die falsche Karte ist.
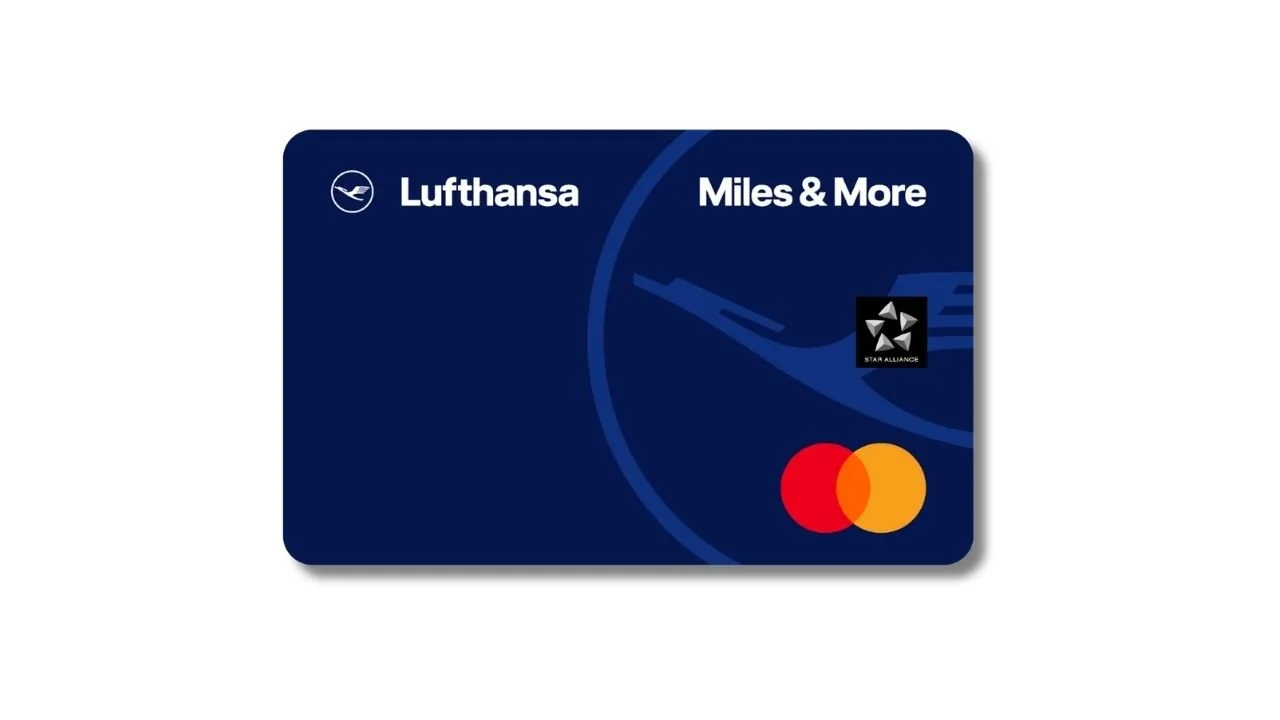
Passt die Blue zu dir? Ein Beispiel: Laura, 34, Angestellte, 1.500 Euro Kartenumsatz im Monat, ein Fernflug im Jahr, keine eigenen Reiseversicherungen nötig, weil sie über eine Familienpolice abgedeckt ist. Sie will in drei Jahren mit Meilen Business Class fliegen. Ohne Meilenschutz würden ihre ersten Meilen genau dann verfallen, wenn sie sie braucht. Mit der Blue sammelt sie 9.000 Meilen im Jahr, dazu Payback-Transfers, und alles bleibt gültig, bis sie einlöst. Für dieses Profil ist die Blue die passende Karte. Wer seine Meilen ohnehin jedes Jahr einlöst oder einen Vielfliegerstatus hat, braucht den Schutz nicht.
Das erwartet dich in diesem Ratgeber
Die Basisdaten & Miles & More Blue Kreditkarte Kosten
Bevor wir in die Details gehen, hier die wichtigsten harten Fakten zur Karte auf einen Blick:
Herausgeber: Deutsche Bank AG (seit Oktober 2025, davor DKB), Mastercard
Miles & More Blue Kreditkarte Kosten: 5,50 € im Monat (66 € im Jahr), wahlweise 1.650 Meilen monatlich statt Euro
Partnerkarte: 4,40 € im Monat
Meilen sammeln: 1 Meile pro 2 € Kartenumsatz
Meilenschutz: Ja – alle Meilen ab Kartenausstellung unbegrenzt gültig, unabhängig vom Umsatz
Versicherungen: Keine
Auslandseinsatzentgelt: 1,95 % bei Fremdwährung
Bargeld: 2 %, mind. 5 € pro Abhebung – kein Freikontingent wie bei der Gold
Rückzahlung: Vollabbuchung vom Girokonto, Teilzahlung optional
Extras: 2 zusätzliche Meilen pro Euro im Worldshop, Avis-Vorteile (4 Meilen pro Euro, mind. 1.000 Meilen pro Anmietung, bis 25 % Rabatt), 6 Monate Wolt+

Die Blue Credit Card hilft dir beim Meilen sammeln - auch für die Swiss Business Class
Aktuelle Aktionen:
Bei Antrag bis 30.09.2026: 12 Monate ohne Kartenpreis, danach 5,50 € monatlich
Willkommensbonus 500 Meilen + 40 Points bei Antrag bis 31.12.2026 (Neukunden ohne Deutsche-Bank-Miles-&-More-Karte in den letzten 12 Monaten, mindestens 12 Monate Laufzeit)
Guthabenverzinsung 2,1 % p. a. bis 30.11.2026
Kommen wir zum wichtigsten Teil: Was hast du konkret davon?
Der Meilenschutz. Prämienmeilen bei Miles & More verfallen nach 36 Monaten – es sei denn, ein Schutz greift. Mit der Blue sind alle deine Meilen unbegrenzt gültig, und zwar ab dem Tag der Kartenausstellung und unabhängig davon, wie viel du mit der Karte umsetzt. Das ist der Grund, warum es diese Karte gibt.
Gleiche Sammelrate wie die Gold. 1 Meile pro 2 Euro Kartenumsatz – für weniger als die Hälfte des Kartenpreises. Wer keine Versicherungen braucht, sammelt mit der Blue genauso schnell.
Meilen direkt aufs Konto. Keine Transfers, keine Wartezeit auf Partnerbuchungen. Die Karte bucht auf dein Miles & More Konto, und über den Payback-Transfer landet auch dein Alltagseinkauf dort.
Familientauglich. Mit der Partnerkarte für 4,40 Euro sammelt dein Partner aufs selbe Konto – und über das Mileage Pooling von Miles & More kann die ganze Familie in einen Topf sammeln. Für Haushalte, in denen jeder einzeln zu wenig zusammenbekäme, ist das der Beschleuniger zum ersten Prämienflug.
Worldshop-Bonus. 2 zusätzliche Meilen pro Euro im Worldshop – nur relevant, wenn du dort ohnehin kaufst, aber dann ein echter Aufschlag.
Kein Ballast. Keine Versicherungen, die du nicht brauchst, keine Extras, für die du zahlst. Die Blue ist die reduzierte Karte für Menschen, die genau wissen, was sie wollen: Meilen sammeln und behalten.
Miles & More Blue Kreditkarte Vorteile: Warum sich die Karte schnell rechnet
Miles & More Blue Kreditkarte Nachteile: Hier musst du aufpassen
Keine Karte ist perfekt. Es gibt ein paar Fallstricke, die du kennen solltest.
Keine Versicherungen. Nichts. Kein Reiserücktritt, keine Auslandskrankenversicherung, kein Mietwagenschutz. Wer das braucht, muss es separat abschließen – oder zur Gold greifen.
Auslandseinsatzentgelt von 1,95 %. Wie bei allen Miles & More Karten. Bei 2.000 Euro Urlaubsausgaben in Fremdwährung sind das 39 Euro Gebühr für 1.000 Meilen. Fürs Bezahlen außerhalb der Eurozone ist die Blue die falsche Karte.
Bargeld ist teuer. 2 %, mindestens 5 Euro pro Abhebung, im Ausland plus Auslandseinsatzentgelt. Die Blue ist keine Karte für den Geldautomaten.
66 Euro im Jahr für Meilenschutz sind nur dann sinnvoll, wenn du Meilen hortest. Wer spätestens alle drei Jahre einlöst, bei dem verfällt nichts – und der zahlt 66 Euro für einen Schutz, den er nicht braucht. Dann ist die MyFlex die bessere Wahl.
Der Schutz endet mit der Karte. Kündigst du die Blue, unterliegen alle Meilen wieder dem regulären Verfall – auch die, die vor der Karte gesammelt wurden. Es gibt eine Karenzzeit von mindestens drei Monaten nach Quartalsende, danach läuft die 36-Monats-Uhr.
Kartenpreis in Meilen zahlen lohnt sich nicht. 1.650 Meilen für 5,50 Euro entspricht rund 0,33 Cent pro Meile. Auf einem Prämienflug in der Business Class holst du deutlich mehr pro Meile heraus.
💡 Marcos Tipp: Wenn du die Blue kündigen willst, weil du gerade nichts sammelst – löse vorher ein oder plane den Zeitpunkt so, dass keine großen Bestände kurz vor der 36-Monats-Grenze stehen. Der Verfall greift nach der Karenzzeit auf den gesamten Bestand, nicht nur auf neue Meilen. Wie du die Meilen am besten einsetzt, steht in meinem Ratgeber Meilen einlösen.
Miles & More Blue Kreditkarte Meilenschutz: Einmal Kaffee weniger im Monat
Der Meilenschutz ist das Produkt. Alles andere an der Blue ist Beiwerk. Deshalb lohnt sich ein genauer Blick darauf, was der Schutz tut und was nicht.
Was geschützt ist: Alle Prämienmeilen auf deinem Miles & More Konto – nicht nur die, die du mit der Karte sammelst. Auch Flugmeilen, Payback-Transfers und Partnermeilen bleiben gültig, solange die Karte läuft. Der Schutz greift ab Ausstellung und hängt nicht vom Umsatz ab: Du musst die Karte nicht nutzen, nur besitzen.
Was nicht geschützt ist: Points und Qualifying Points für den Vielfliegerstatus – die verfallen ohnehin mit dem Kalenderjahr, daran ändert keine Karte etwas.

Der Thunfisch in der Lufthansa Business Class ist übrigens empfehlenswert
Die Rechnung: 5,50 Euro im Monat, das ist einmal Kaffee weniger. Dafür kaufst du dir Zeit. Wer ohne Status sammelt und nicht regelmäßig einlöst, verliert ohne Schutz irgendwann Meilen – und verfallene Meilen sind unwiederbringlich weg. Bei einem Prämienflug in der Business Class, der je nach Strecke einen fünf- bis sechsstelligen Meilenbetrag kostet, entscheidet der Schutz darüber, ob du je ankommst.
Marcos Einschätzung: Ich sehe die Blue als Versicherungsprämie gegen den Meilenverfall. Wie bei jeder Versicherung gilt: Wer den Schaden nicht haben kann, braucht sie nicht. Wer aber über Jahre auf ein großes Ziel sammelt – und das ist bei Business und First auf der Langstrecke die Regel –, für den sind 66 Euro im Jahr ein kleiner Preis.
Selbstständig? Dann schau dir die Blue Credit Card Business an – gleicher Preis, gleicher Meilenschutz, aber 1 Meile pro Euro statt pro 2 Euro. Alle Details auf meiner Seite zur Miles & More Business Kreditkarte.
Miles & More Blue Kreditkarte Erfahrungen & mein Fazit
Ich nutze die Blue nicht selbst – ich sammle vor allem in anderen Programmen. Aber in meinem engeren Umfeld ist sie im Einsatz, und über meinen YouTube-Kanal bekomme ich das ganze Jahr Kommentare und Fragen zu den Miles & More Karten. Die häufigste Geschichte darin: verfallene Meilen, von denen man erst erfahren hat, als der Prämienflug gebucht werden sollte. Genau davor schützt die Blue.
Ja, die Blue lohnt sich – wenn du bei Miles & More über mehrere Jahre auf ein Ziel sammelst und keinen Vielfliegerstatus hast, der deine Meilen ohnehin schützt. Sie lohnt sich nicht, wenn du jedes Jahr einlöst oder deine Meilen ohnehin nur nebenbei entstehen.

Bereits der Frequent Traveller Status schützt deine Meilen
Das Hauptargument ist der Meilenschutz zum kleinsten Preis in der Familie: Für 66 Euro im Jahr bleibt dein gesamter Meilenbestand gültig, mit derselben Sammelrate wie bei der doppelt so teuren Gold. Alles, was du an Versicherungen nicht brauchst, zahlst du hier auch nicht mit.
Mein wichtigster Vorbehalt: Die Blue ist keine Reisekarte. Sie hat keine Versicherungen und verlangt im Ausland 1,95 % auf jeden Umsatz. Sie ist die Karte, mit der du zu Hause bezahlst und deine Meilen schützt – für die Reise selbst brauchst du eine zweite.
Und noch ein Vorbehalt, den viele übersehen: Der Meilenschutz lohnt sich nur, wenn du in absehbarer Zeit genug Meilen für ein Ziel zusammenbekommst. Wer mit wenig Umsatz nur ein paar tausend Meilen im Jahr sammelt und für einen Prämienflug ein Jahrzehnt bräuchte, zahlt in dieser Zeit 660 Euro Kartenpreis – um Meilen zu schützen, die am Ende vielleicht einen Economy-Flug ergeben. Dieses Geld wäre in einem regulär gekauften Ticket besser angelegt.
Der Schutz ist eine Prämie auf ein Ziel, das du realistisch erreichst – nicht auf eines, das du dir wünschst.
💡 Marcos Tipp
Die Blue ist der Mittelweg der Familie: Wer den Meilenschutz nicht braucht, sammelt mit der Miles & More MyFlex Kreditkarte ohne Kartenpreis – aber mit Teilzahlungsmechanik, die du im Griff haben musst. Wer Reiseversicherungen will, kommt an der Miles & More Gold Kreditkarte nicht vorbei.
Alle drei im Vergleich findest du auf meiner Übersicht der Miles & More Kreditkarten, meine konkrete Empfehlung auf der Empfehlungsseite.

Über den Autor
Marco Zachskorn ist ehemaliger Bankfilialleiter, M.Sc. Business Administration und zertifizierter Coach. Nach 15 Jahren in der Finanzbranche – unter anderem als Geschäftsstellenleiter einer Bank und Führungskraft im Vertrieb – erklärt er heute, wie das Finanzsystem wirklich funktioniert: verständlich, ehrlich und ohne versteckte Agenda. Auf seinem YouTube-Kanal zeigt er, wie du bei Konten, Kreditkarten und Meilen das Beste für dich rausholst.