
Miles & More MyFlex Kreditkarte – kostenlos Meilen sammeln, wenn du die Regeln kennst
Von Marco Zachskorn · Stand: September 2026
Die Miles & More MyFlex Kreditkarte ist die einzige Karte der Familie ohne Kartenpreis – und die einzige mit einem Mechanismus, der dich Geld kosten kann, wenn du ihn nicht verstehst. Die MyFlex ist eine Teilzahlungskarte: Die Bank bucht standardmäßig nur einen Teil deiner Umsätze ab, der Rest wird verzinst. Wer das jeden Monat selbst ausgleicht, sammelt kostenlos eine halbe Meile pro Euro. Wer es nicht tut, zahlt drauf.
Ich habe 15 Jahre in der Finanzbranche gearbeitet und weiß, wie Teilzahlungskarten Geld verdienen. Hier erkläre ich dir, wie die MyFlex funktioniert, für wen sie sich lohnt und wann du besser die Blue nimmst.

Passt die MyFlex zu dir? Ein Beispiel: Tom, 29, Angestellter, 800 Euro Kartenumsatz im Monat, fliegt ein- bis zweimal im Jahr innerhalb Europas. Er will nebenbei Meilen sammeln, ohne dafür zu zahlen, und hat seine Finanzen im Griff: Jeden Monat überweist er den kompletten Kartensaldo, bevor Zinsen anfallen. Für Tom kostet die MyFlex nichts und bringt 4.800 Meilen im Jahr. Nach drei Jahren hat er rund 14.400 Meilen – und dann muss er einlösen, weil die MyFlex keinen Meilenschutz hat. Wer diese Disziplin nicht aufbringt oder über Jahre auf einen großen Prämienflug spart, hat das falsche Profil.
Das erwartet dich in diesem Ratgeber
Die Basisdaten & Miles & More MyFlex Kreditkarte Kosten
Bevor wir in die Details gehen, hier die wichtigsten harten Fakten zur Karte auf einen Blick:
Herausgeber: Deutsche Bank AG, Mastercard
Miles & More MyFlex Kreditkarte Kosten: 0 € Kartenpreis – Kosten entstehen nur durch Zinsen bei Teilzahlung
Meilen sammeln: 1 Meile pro 2 € Kartenumsatz
Meilenschutz: Nein – Meilen verfallen nach den regulären Miles & More Regeln (36 Monate)
Versicherungen: Keine
Willkommensbonus: Keiner
Auslandseinsatzentgelt: 1,95 % bei Fremdwährung
Bargeld: 2 %, mind. 5 € pro Abhebung
Rückzahlung: Teilzahlungskarte – monatliche Abbuchung von mindestens 10 % bzw. 50 € des Saldos, Tilgungsrate wählbar zwischen 10 und 50 %, vollständiger Ausgleich per Überweisung jederzeit möglich
Wer sie bekommt: Nur nicht selbstständig oder freiberuflich tätige Personen – Selbstständige müssen zur Blue oder Gold Business
Extras: MilesPay, Apple Pay und Google Pay, Avis-Vorteile (4 Meilen pro Euro, mind. 1.000 Meilen pro Anmietung, bis 15 % Rabatt)
Miles & More MyFlex Kreditkarte Vorteile: Warum sich die Karte schnell rechnet
Kommen wir zum wichtigsten Teil: Was hast du konkret davon?
Kein Kartenpreis. Null Euro im Monat, null im Jahr. Du bekommst dieselbe Sammelrate wie bei der Blue und der Gold, ohne dafür zu bezahlen. Für jemanden, der einfach nebenbei Meilen mitnehmen will, ist das die günstigste Tür in die Miles & More Welt.
Gleiche Sammelrate wie die teuren Karten. 1 Meile pro 2 Euro Kartenumsatz. Bei 1.000 Euro Umsatz im Monat sind das 6.000 Meilen im Jahr – kostenlos, wenn du vollständig zurückzahlst.
Volle Kontrolle über die Rückzahlung. Die Tilgungsrate lässt sich zwischen 10 und 50 Prozent einstellen, und du kannst den Saldo jederzeit zu 100 Prozent per Überweisung ausgleichen. Wer das monatlich macht, nutzt die Karte wie eine ganz normale Kreditkarte mit Vollabbuchung.
Meilen direkt aufs Konto. Wie bei allen Miles & More Karten landen die Meilen automatisch auf deinem Miles & More Konto – und lassen sich mit Payback-Transfers und Flugmeilen kombinieren.
Unkomplizierter Einstieg. Kein Kartenpreis heißt auch: keine Entscheidung, ob sich die Karte „lohnt". Du kannst sie ausprobieren, ohne dass sie dich etwas kostet – solange du die Regel aus Sektion 7 einhältst.
Miles & More MyFlex Kreditkarte Nachteile: Hier musst du aufpassen
Keine Karte ist perfekt. Bei der MyFlex ist der wichtigste Nachteil gleichzeitig ihr Geschäftsmodell – und den solltest du verstehen, bevor du sie beantragst.
Die Teilzahlung ist der Standard, nicht die Ausnahme. Anders als bei der Blue und der Gold bucht die Bank nicht automatisch den vollen Saldo ab, sondern nur einen Teil – mindestens 10 Prozent oder 50 Euro. Der Rest bleibt stehen und wird verzinst, mit einem Sollzins im zweistelligen Prozentbereich. Wer die Karte einfach laufen lässt, zahlt jeden Monat Zinsen und merkt es erst auf der Abrechnung. So verdient die Bank mit einer kostenlosen Karte Geld.
Kein Meilenschutz. Deine Meilen verfallen nach 36 Monaten, wenn kein anderer Schutz greift. Wer über Jahre auf einen Prämienflug spart, verliert ohne Schutz die ältesten Meilen genau dann, wenn er sie braucht.
Keine Versicherungen, keine Extras. Kein Willkommensbonus, kein Worldshop-Gutschein, kein Aktionszins. Die MyFlex ist die nackte Karte.
Auslandseinsatzentgelt von 1,95 %. Wie bei der ganzen Familie. Bezahlst du damit im Urlaub außerhalb der Eurozone, kostet dich jede gesammelte Meile fast vier Cent Gebühr.
Nicht für Selbstständige. Teilzahlungskarten gibt es nur für Personen, die nicht selbstständig oder freiberuflich tätig sind. Selbstständige müssen zur Blue oder Gold Business – und sammeln dort dafür doppelt so schnell.
Teurer als die Blue, sobald du einmal nicht ausgleichst. Die Blue kostet 5,50 Euro im Monat. Bei einem offenen Saldo im hohen dreistelligen Bereich sind die Zinsen der MyFlex schnell in derselben Größenordnung – und du hast weder Meilenschutz noch Extras dafür bekommen.
💡 Marcos Tipp: Mein Grundsatz gilt bei jeder Kreditkarte, bei der MyFlex aber besonders: Den Kreditrahmen nicht nutzen, bei der nächsten Abrechnung alles bezahlen. Stell die Tilgungsrate auf 50 Prozent, damit im Fall der Fälle weniger stehen bleibt, und richte dir eine Erinnerung ein, den Rest per Überweisung auszugleichen.
Wenn du merkst, dass dir das nicht liegt, ist die Miles & More Blue Kreditkarte die ehrlichere Wahl – die bucht automatisch alles ab und schützt deine Meilen obendrein.
Miles & More MyFlex Kreditkarte Teilzahlung: So bleibt die Karte wirklich kostenlos
Die MyFlex ist rechtlich ein Verbraucherdarlehen mit revolvierendem Kreditrahmen – so steht es in den Bedingungen. Praktisch heißt das: Jeder Umsatz ist erstmal ein kleiner Kredit, den du selbst zurückführen musst. So läuft der Monat ab:
Ein Rechenbeispiel: Du gibst im Monat 800 Euro mit der Karte aus. Bei der Standardeinstellung bucht die Bank zum Abrechnungstermin 10 Prozent ab, also 80 Euro. 720 Euro bleiben als Saldo stehen und werden ab jetzt verzinst. Mit einem – hier bewusst fiktiven – Beispielzins von 15 Prozent im Jahr sind das rund 9 Euro Zinsen im ersten Monat. Für 400 Meilen, die du in diesem Monat gesammelt hast. Im nächsten Monat kommen neue Umsätze dazu, wieder werden nur 10 Prozent des Gesamtsaldos abgebucht, und der verzinste Betrag wächst. Wer die Karte ein Jahr so laufen lässt, zahlt über 100 Euro Zinsen – mehr als die Blue im Jahr kostet, und ohne deren Meilenschutz.
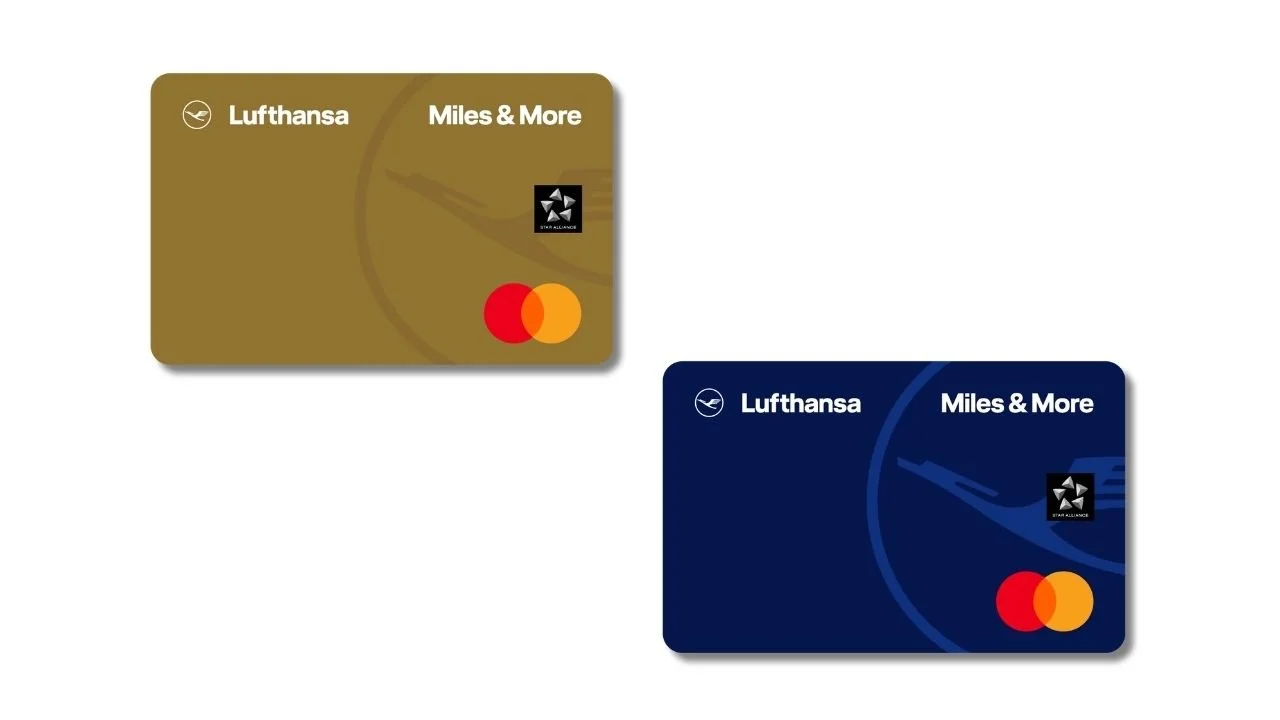
Einen vollständigen Lastschriftausgleich bieten nur die Gold und Blue Karten
So verhinderst du das:
Tilgungsrate auf 50 Prozent stellen. Das ist das Maximum, das die Bank automatisch abbucht. Damit bleibt im Beispiel noch ein Saldo von 400 Euro statt 720 – im Beispiel rund 5 Euro Zinsen statt 9. Besser, aber nicht null.
Den Rest per Überweisung ausgleichen. Die MyFlex erlaubt jederzeit die 100-prozentige Rückzahlung per Überweisung aufs Kartenkonto. Wer das vor dem Abrechnungstermin macht, zahlt keine Zinsen. Das ist die einzige Einstellung, bei der die Karte wirklich kostenlos ist.
Erinnerung setzen. Der Abrechnungstermin steht in der Miles & More App. Ein monatlicher Kalendereintrag zwei Tage davor reicht.
Warum die Bank das so baut: Eine Karte ohne Kartenpreis muss sich anders finanzieren. Bei der MyFlex tut sie das über die Zinsen derer, die nicht ausgleichen. Das ist nicht unseriös, es ist das Modell – aber du solltest wissen, auf welcher Seite du stehst.
Marcos Einschätzung: Für Menschen, die ihre Finanzen im Griff haben und einfach nebenbei kostenlos Meilen sammeln wollen, finde ich die MyFlex richtig gut. Sie verlangt eine Handlung im Monat, die Überweisung, und gibt dir dafür dieselbe Sammelrate wie die Gold – für null Euro.
Sobald aber der Meilenschutz wichtig wird, weil du über Jahre sammelst, ist die Blue die bessere Karte. Und wer bei sich selbst weiß, dass die monatliche Überweisung nicht zuverlässig passieren wird, sollte die MyFlex gar nicht erst beantragen.
Ich nutze die MyFlex nicht selbst. Aber ich kenne sie aus meinem engeren Umfeld, beschäftige mich auf YouTube das ganze Jahr mit den Miles & More Karten und lese dort viele Kommentare dazu – und die Teilzahlung ist mit Abstand das Thema, bei dem am meisten Missverständnisse auftauchen. Deshalb ist Sektion 7 so ausführlich.
Ja, die MyFlex lohnt sich – für Angestellte, die kostenlos Meilen sammeln wollen, ihre Finanzen im Griff haben und den Saldo jeden Monat vollständig ausgleichen. Für alle anderen lohnt sie sich nicht, und zwar nicht, weil die Karte schlecht wäre, sondern weil sie dann Geld kostet, ohne etwas dafür zu bieten.
Miles & More MyFlex Kreditkarte Erfahrungen & mein Fazit

Mit genügend Disziplin und Umsatz lässt du dir demnächst das Business Class Menü schmecken
Das Hauptargument ist der Preis: null Euro für dieselbe Sammelrate wie die Gold. Wer seine Meilen regelmäßig einlöst und keinen Meilenschutz braucht, hat mit der MyFlex die günstigste Miles & More Karte, die es gibt.
Mein wichtigster Vorbehalt: Die Teilzahlung ist kein Feature, sondern eine Falle für Unaufmerksame. Und der fehlende Meilenschutz macht die MyFlex zur falschen Karte für alle, die über Jahre auf einen großen Prämienflug hinsparen – für die ist die Blue mit 5,50 Euro im Monat die Versicherung, die sich lohnt.
💡 Marcos Tipp
Die MyFlex ist eine gute Einstiegskarte, um zu testen, ob Meilensammeln etwas für dich ist – ohne Fixkosten. Wenn du nach einem Jahr merkst, dass du Meilen hortest statt einlöst, wechsle zur Miles & More Blue Kreditkarte, bevor die ersten Meilen verfallen. Wer Reiseversicherungen braucht, schaut sich die Miles & More Gold Kreditkarte an.
Alle drei im Vergleich findest du auf meiner Übersicht der Miles & More Kreditkarten, meine konkrete Empfehlung auf der Empfehlungsseite. Wie du gesammelte Meilen sinnvoll einsetzt, steht in meinem Ratgeber Meilen einlösen.

Über den Autor
Marco Zachskorn ist ehemaliger Bankfilialleiter, M.Sc. Business Administration und zertifizierter Coach. Nach 15 Jahren in der Finanzbranche – unter anderem als Geschäftsstellenleiter einer Bank und Führungskraft im Vertrieb – erklärt er heute, wie das Finanzsystem wirklich funktioniert: verständlich, ehrlich und ohne versteckte Agenda. Auf seinem YouTube-Kanal zeigt er, wie du bei Konten, Kreditkarten und Meilen das Beste für dich rausholst.