
Miles & More Blue Kreditkarte: 12 Monate ohne Kartenpreis – nur noch bis 30. September 2026
Die Deutsche Bank verzichtet bei der Miles & More Blue Kreditkarte ein Jahr lang auf den Kartenpreis. Das gilt für die private Blue und für die Blue Business. Wer bis Mittwoch, 30. September 2026, beantragt, zahlt zwölf Monate lang nichts und spart damit 66 Euro. Danach kostet die Karte regulär 5,50 Euro im Monat.
Viel Zeit bleibt nicht. Schauen wir uns an, was du bekommst und für wen sich der Antrag jetzt lohnt.
Die Aktion auf einen Blick
| Blue (privat) | Blue Business | |
|---|---|---|
| Kartenpreis 1. Jahr | 0 € bei Antrag bis 30.09.2026 | 0 € bei Antrag bis 30.09.2026 |
| Danach | 5,50 € im Monat | 5,50 € im Monat |
| Meilen sammeln | 1 Meile pro 2 € | 1 Meile pro 1 € |
| Willkommensbonus* | 500 Meilen + 40 Points | 1.000 Meilen + 40 Points |
| Meilenschutz | Ja | Ja |
| Für wen | Privatkunden | Selbstständige und Freiberufler |
*Willkommensbonus bei Antrag bis 31.12.2026 für Neukunden ohne Miles & More Kreditkarte der Deutschen Bank in den letzten 12 Monaten, bei mindestens 12 Monaten Laufzeit.
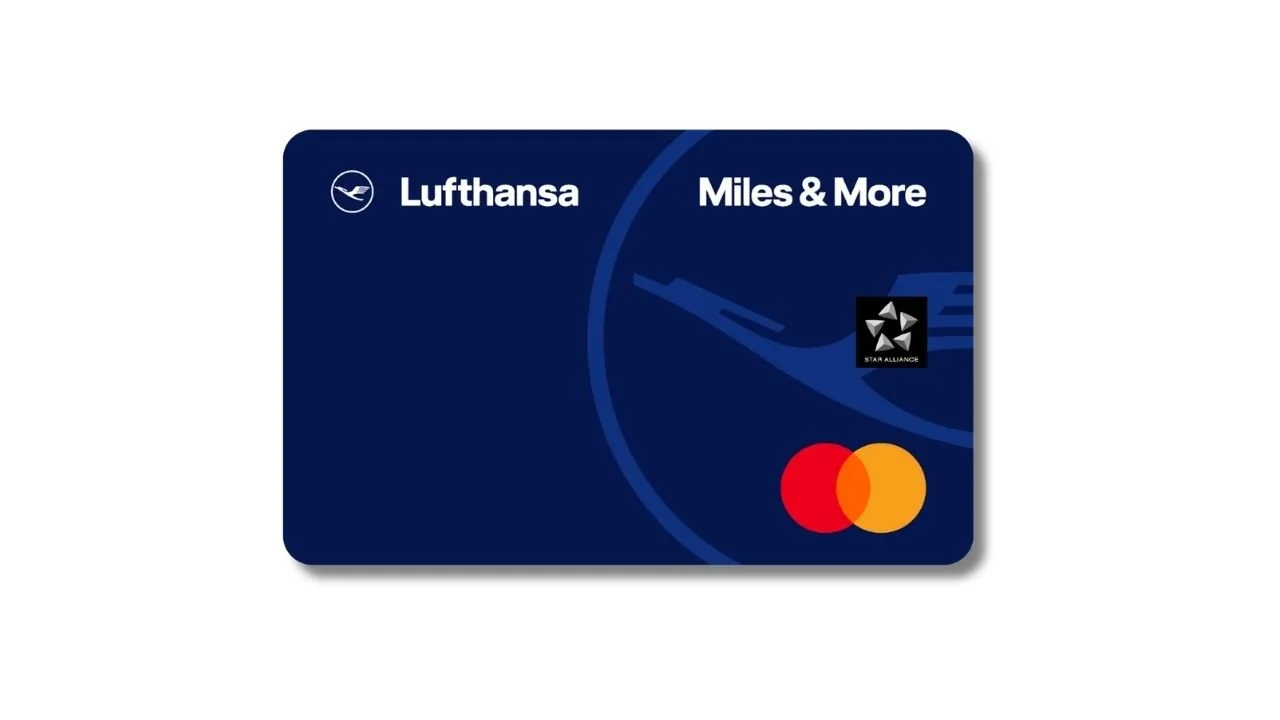
Die Miles & More Blue Kreditkarte wird mittlerweile von der Deutschen Bank ausgegeben
* Affiliate-Link: Wenn du über diesen Link beantragst, erhält Marco eine Provision. Für dich ändert sich am Preis nichts.
Was die Blue kann – und warum das Gratisjahr so gut passt
Der Kern der Blue ist der Meilenschutz. Prämienmeilen bei Miles & More verfallen normalerweise nach 36 Monaten. Mit der Blue bleiben alle Meilen auf deinem Konto gültig, ab Kartenausstellung und unabhängig vom Umsatz. Das betrifft nicht nur die Kartenmeilen, sondern auch Flugmeilen, Payback-Transfers und Partnermeilen.
Ein Rechenbeispiel: Wer 1.000 Euro im Monat mit der Karte bezahlt, kommt mit der privaten Blue im Aktionsjahr auf 6.000 Meilen plus 500 Bonusmeilen. Mit der Blue Business sind es bei denselben Ausgaben 12.000 Meilen plus 1.000 Bonusmeilen. Kartenpreis in beiden Fällen: null.
Dazu greifen die Bedingungen sauber ineinander. Der Willkommensbonus setzt zwölf Monate Laufzeit voraus – genau den Zeitraum, den die Aktion kostenlos abdeckt.
💡 Marcos Einschätzung: Ein Jahr ohne Kartenpreis ist die risikoärmste Art herauszufinden, ob die Blue zu dir passt. Du siehst zwölf Monate lang, wie viele Meilen du tatsächlich sammelst, und dein gesamter Bestand ist in dieser Zeit geschützt. Ob dir der Meilenschutz danach 66 Euro im Jahr wert ist, entscheidest du mit echten Zahlen statt mit einer Schätzung.
Für wen sich der Antrag jetzt lohnt – und für wen nicht
Beantragen solltest du, wenn …
du bei Miles & More ohne Vielfliegerstatus sammelst und Meilen hast, die in den nächsten Monaten verfallen könnten.
du über Jahre auf ein größeres Ziel sammelst, etwa einen Prämienflug in der Business Class.
du selbstständig oder freiberuflich arbeitest. Dann ist die Blue Business mit doppelter Sammelrate die stärkere Wahl – alle Details auf der Seite zur Miles & More Business Kreditkarte.
Lass es, wenn …
du die Blue als einzige Karte auch außerhalb der Eurozone nutzen willst. Auf jeden Fremdwährungsumsatz fallen 1,95 % Auslandseinsatzentgelt an. Mit einer kostenlosen Zweitkarte ohne Auslandseinsatzentgelt für Reisen ist das kein Problem – welche Karten sich dafür eignen, zeigen Marcos Empfehlungen für Reisekreditkarten.
du Reiseversicherungen brauchst. Die Blue hat keine – dafür gibt es die Miles & More Gold Kreditkarte.
du deine Meilen ohnehin regelmäßig einlöst. Dann verfällt nichts, und der Schutz bringt dir wenig.
Wichtig für die Zeit nach dem Gratisjahr: Kündigst du die Blue, endet auch der Meilenschutz. Nach einer Karenzzeit von mindestens drei Monaten ab Quartalsende gilt für deinen gesamten Bestand wieder die 36-Monats-Regel – auch für Meilen, die vor der Karte gesammelt wurden. Wer kündigen will, löst vorher ein. Wie das am besten geht, steht im Ratgeber Meilen einlösen.
Bis dahin hast du aber ein volles Jahr lang alles, was die Blue ausmacht: Meilenschutz für deinen gesamten Bestand, Meilen bei jedem Einkauf und den Willkommensbonus obendrauf – ohne einen Euro Kartenpreis. Entscheiden musst du dich erst, wenn du weißt, was dir die Karte bringt. Nur beantragen musst du jetzt: Die Aktion endet am Mittwoch, 30. September.
Tipp zum Timing: Stichtag ist der Antrag. Schieb ihn trotzdem nicht auf den letzten Abend.
* Affiliate-Link: Wenn du über diesen Link beantragst, erhält Marco eine Provision. Für dich ändert sich am Preis nichts.
Mehr zur Blue und zu den Alternativen
Die Blue mit allen Konditionen, Vor- und Nachteilen steht im ausführlichen Test zur Miles & More Blue Kreditkarte. Wie sich Blue, Gold und MyFlex unterscheiden, zeigt die Übersicht der Miles & More Kreditkarten. Welche Karte Marco für welches Profil empfiehlt, steht auf seiner Empfehlungsseite zu Miles & More. Und wie das Programm selbst funktioniert, erklärt der Ratgeber Miles & More.
Newsletter : Aktionen wie diese laufen oft nur wenige Wochen. Marcos Newsletter meldet neue Boni und Kartenänderungen bei Miles & More, bevor die Frist vorbei ist.
